A chegada do mês de novembro traz consigo uma das campanhas de conscientização sobre a saúde mais expressivas e necessárias do calendário mundial. O movimento Novembro Azul tornou-se um marco na luta contra o câncer de próstata e no combate ao preconceito cultural que ainda afasta a população masculina dos consultórios médicos. No entanto, por muitos anos, a mensagem central do movimento acabou criando uma falsa sensação de segurança entre a população jovem, fazendo parecer que o cuidado com a saúde e a gestão de riscos são temas exclusivos para quem já ultrapassou a barreira dos 50 anos.
Esse atraso cultural se reflete diretamente na forma como o consumidor lida com o seu planejamento financeiro e pessoal. No universo da proteção, persiste um tabu resistente: a ideia ultrapassada de que o seguro de vida para homens é uma “coisa para idosos” ou um produto pensado unicamente para o momento da velhice e da finitude.
No Tô Segurado, nós trabalhamos para quebrar estigmas e trazer clareza para a sua tomada de decisão. Neste artigo completo, aproveitamos a conscientização do Novembro Azul para falar diretamente com o público masculino mais jovem. Entenda por que doenças graves (como infarto, AVC e diferentes tipos de câncer) e acidentes não escolhem idade, e descubra como a contratação de um seguro de vida para homens é a ferramenta mais inteligente para blindar quem está construindo patrimônio, iniciando a vida familiar ou sustentando a própria independência econômica.
Quebrando o mito da invencibilidade: a saúde do homem jovem em números
Existe um comportamento padrão frequentemente observado na medicina preventiva masculina: o sentimento de invulnerabilidade. Na faixa etária dos 20 aos 40 anos, a maioria dos homens foca quase toda a sua energia física e mental na ascensão profissional, no ganho de renda, nos treinos de academia e nos projetos de expansão pessoal, deixando a realização de exames preventivos de rotina em segundo plano.
O que muitos negligenciam é que o estilo de vida contemporâneo, marcado pelo estresse corporativo constante, noites mal dormidas, alimentação desregulada e sobrecarga emocional, antecipou severamente o surgimento de patologias graves.
Os episódios de infarto agudo do miocárdio, os acidentes vasculares cerebrais (AVCs) e os diagnósticos de tumores malignos (como o câncer de testículo, que atinge predominantemente jovens entre 15 e 35 anos, e os tumores colorretais) registraram aumentos expressivos em faixas etárias cada vez mais precoces. Enfrentar uma emergência médica de alta complexidade nessa fase da vida não é apenas uma batalha biológica; é um teste de estresse avassalador para a estabilidade econômica de quem está no topo do seu ciclo produtivo.
Quem segura as suas contas se a sua máquina parar?
A reflexão central que todo profissional jovem precisa fazer é muito simples: qual é a sua principal fonte geradora de riqueza no momento atual? Para quem ainda está construindo patrimônio, a resposta não são os investimentos em renda fixa, o carro na garagem ou o apartamento financiado, mas sim a sua própria capacidade física e intelectual de trabalhar e gerar renda todos os meses.
O impacto no profissional autônomo e no assalariado
Quando uma enfermidade severa ou um acidente inesperado atinge um homem no auge da sua carreira, a rotina de faturamento é interrompida imediatamente:
- Para o profissional liberal, autônomo ou empresário: cada dia passado em um leito hospitalar ou em repouso em casa representa exatamente zero reais entrando na conta bancária. O fluxo de caixa paralisa, mas o aluguel do escritório, o financiamento da casa e os compromissos diários continuam vencendo rigorosamente nas datas certas.
- Para o profissional com carteira assinada (CLT): o afastamento por razões médicas coloca o trabalhador sob o teto previdenciário do INSS. A transição súbita do salário integral para o benefício governamental gera um abismo financeiro imediato, forçando a família a cortar despesas essenciais ou a queimar as reservas financeiras acumuladas com tanto esforço.
Saiba mais: A importância do seguro de vida para empreendedores e profissionais autônomos
Cobertura de doenças graves e invalidez: o seguro de vida para ser usado em vida
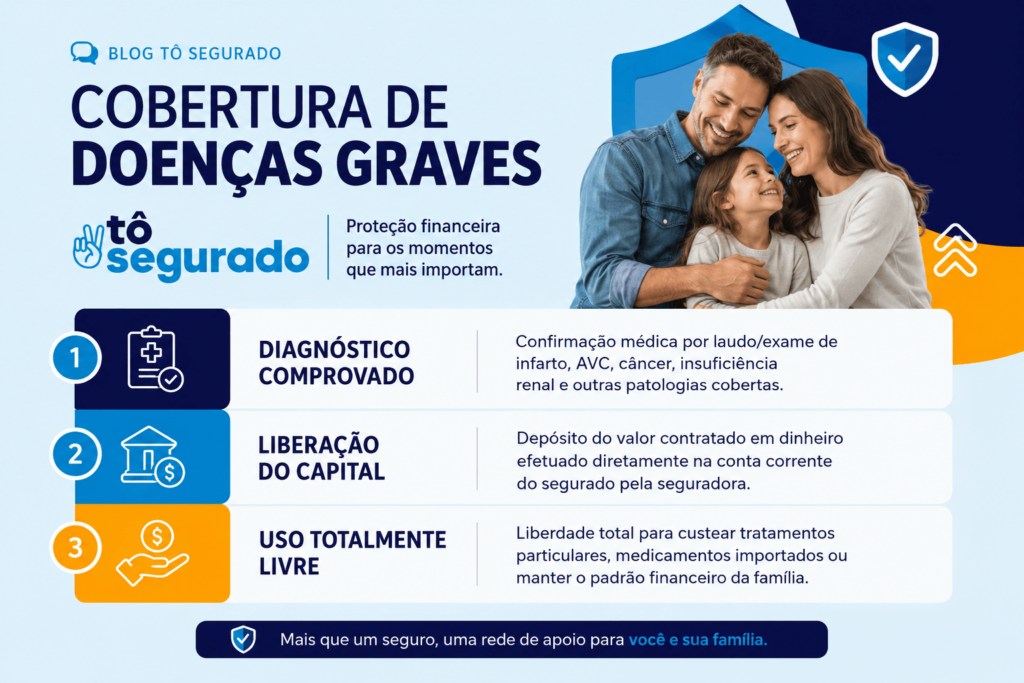
É aqui que o seguro de vida para homens revoluciona o conceito de proteção. O mercado atual evoluiu para oferecer soluções focadas em cobrir os riscos de sobrevivência, ou seja, situações onde o titular precisa do capital segurado em dinheiro diretamente na sua conta para continuar vivendo com dignidade enquanto se recupera.
O pagamento por diagnóstico confirmado
Ao contratar um seguro de vida através das opções disponíveis no Tô Segurado, o acionamento do benefício ocorre por meio da comprovação do laudo médico.
Assim que os exames confirmam a presença de uma das patologias cobertas pelo contrato (como um infarto com necessidade de cirurgia, um AVC ou o diagnóstico de um câncer), a seguradora parceira realiza o pagamento integral e à vista do capital segurado contratado.
Esse dinheiro pertence exclusivamente ao homem e pode ser usado para pagar tratamentos particulares fora da rede credenciada do plano de saúde, importar medicamentos de alta tecnologia, pagar a prestação do imóvel e garantir o sustento dos seus dependentes durante todo o período de reabilitação.
A vantagem de contratar jovem: preços significativamente mais acessíveis
Do ponto de vista puramente financeiro, adiar a busca por um seguro de vida para quando a velhice chegar é uma estratégia ineficiente e cara. A precificação do seguro baseia-se diretamente na análise de risco atuarial e na expectativa de vida.
A matemática a favor da juventude
Quando um jovem, sem histórico de doenças crônicas pré-existentes, decide contratar o seu plano de proteção aos 25 ou 35 anos, ele encontra o momento ideal do mercado. O risco de sinistro imediato para a seguradora é baixo, o que se traduz em mensalidades extremamente baratas e coberturas altíssimas.
Ao travar a sua contratação nessa faixa etária, o segurado garante apólices robustas, com capitais de indenização de centenas de milhares de reais, pelo valor diário equivalente a um simples cafezinho. Esperar os 50 anos para pensar no assunto significa pagar mensalidades muito mais elevadas devido ao aumento natural da idade e correr o risco de ter coberturas recusadas por causa do surgimento de hipertensão, diabetes ou exames alterados ao longo do tempo.
Tabela comparativa: o custo da proteção vs. o risco do imprevisto na juventude
Para demonstrar a eficiência econômica da prevenção financeira durante a fase de construção de patrimônio, o Tô Segurado elaborou um comparativo financeiro realista entre o investimento em uma apólice e o impacto de uma paralisação forçada:
| Cenário de crise de saúde no homem jovem | Custo ou impacto financeiro sem Seguro | Custo utilizando o Seguro de Vida para Homens |
| Paralisação de 6 meses (Profissional Autônomo) | Perda total da renda mensal acumulada | Compensada pela indenização direta em conta |
| Tratamento médico complementar e remédios | Saída integral das reservas de emergência | Custeado pelo capital de Doenças Graves |
| Invalidez permanente por acidente esportivo | Dependência de benefícios previdenciários | Recebimento de 100% do capital contratado |
| Investimento mensal médio em uma apólice jovem | Risco financeiro mantido sob o próprio bolso | Aproximadamente R$ 1,20 a R$ 2,50 por dia |
A leitura dos dados demonstra que o seguro de vida para homens é o pilar que impede que todo o esforço de anos de trabalho, economias e investimentos seja pulverizado em poucos meses de tratamento médico ou recuperação física.
Checklist de conscientização: como estruturar o seu plano no Novembro Azul?
Neste mês de conscientização sobre a saúde masculina, aproveite a facilidade da plataforma do Tô Segurado para avaliar o seu nível de proteção e montar o seu plano de blindagem patrimonial com as corretoras e seguradoras parceiras:
- [ ] Cobertura de Doenças Graves com bom capital: certifique-se de que o valor destinado a doenças graves seja equivalente a pelo menos 6 a 12 meses do seu rendimento mensal líquido para cobrir a sua renda em caso de afastamento.
- [ ] Invalidez Permanente por Acidente (IPA): garantia fundamental para homens ativos que praticam esportes, dirigem diariamente ou viajam a trabalho com frequência.
- [ ] Cobertura para DIT (Diária por Incapacidade Temporária): cláusula indispensável para profissionais autônomos e liberais que garante o pagamento de diárias em dinheiro para cada dia em que o segurado não puder trabalhar por orientação médica.
- [ ] Honestidade na Declaração Pessoal de Saúde (DPS): preencha a declaração médica com absoluta transparência na proposta da seguradora para garantir a validação rápida da apólice sem pendências futuras.
Cuidar do futuro é uma atitude de maturidade e responsabilidade
O Novembro Azul cumpriu o seu papel histórico ao retirar os homens da zona de acomodação e levá-los aos exames médicos preventivos. No entanto, a verdadeira evolução do cuidado com a saúde masculina no século XXI exige dar um passo além. Cuidar de si mesmo significa proteger o seu corpo com a medicina, mas também proteger o seu bolso e o futuro daqueles que dependem da sua força de trabalho com o planejamento financeiro correto.
Deixar o preconceito de lado e compreender que o seguro não é sobre o fim da jornada, mas sim sobre garantir a autonomia, a dignidade e a continuidade dos seus projetos em vida, é o maior sinal de maturidade que um homem pode demonstrar. O seguro de vida para homens é a garantia de que, independentemente dos obstáculos e das estatísticas climáticas ou de saúde, o seu patrimônio em construção e a estabilidade da sua família continuarão inabaláveis.
No Tô Segurado, nossa missão é simplificar esse caminho. Conectamos você às melhores corretoras e seguradoras do país de forma transparente, digital e sem burocracia, ajudando a encontrar apólices personalizadas para o perfil e o orçamento do homem moderno.
O Tô Segurado é uma plataforma de simulação online de seguros, sendo a cotação e contratação de seguros responsabilidade do corretor de seguros. Todas as informações fornecidas pelo corretor de seguros são de sua responsabilidade. O Tô Segurado também não se responsabiliza pelas informações fornecidas pelas seguradoras, informações estas utilizadas como base principal para gerar a estimativa de preço do seguro.